10 min di lettura
Nelle revisioni mensili portiamo tutti gli stessi numeri: CPI, SPI, scostamenti. Guardano indietro. Dicono com’è andata fino al giorno in cui si è chiuso il report.
La domanda che interessa a chi deve decidere è un’altra: quanto costerà finire, e ce la facciamo a stare nel budget? A quella rispondono tre numeri che in riunione si vedono molto meno: EAC, ETC e TCPI.
Si vedono meno per un motivo preciso. CPI e SPI fotografano. EAC e TCPI obbligano a scrivere un’ipotesi su come andrà, e un’ipotesi scritta prima o poi qualcuno te la chiede indietro.
Il caso: quattro numeri di partenza
Un caso di scuola, con numeri tondi. Commessa da 10 milioni di euro, poco oltre un terzo dell’opera.
| Grandezza | Cosa misura | Valore |
|---|---|---|
| BAC | Budget approvato a finire | 10,0 mln |
| PV | Valore del lavoro che a oggi andava eseguito | 4,0 mln |
| EV | Valore, a budget, del lavoro eseguito davvero | 3,6 mln |
| AC | Costo sostenuto a oggi | 4,2 mln |
Da qui escono varianze e indici:
- CV = EV − AC = −0,6 mln e CPI = EV / AC = 0,857: per ogni euro speso abbiamo prodotto 86 centesimi di lavoro.
- SV = EV − PV = −0,4 mln e SPI = EV / PV = 0,90: abbiamo eseguito il 90% di quello che il programma prevedeva a questa data.
Tradotto: abbiamo speso il 42% del budget per portare a casa il 36% dell’opera.
Una cautela sull’SPI prima di andare avanti. È un rapporto tra valori in euro, non tra giorni: dice quanta parte del lavoro previsto, a valore di budget, è stata eseguita, non quanti giorni di ritardo ci sono. E verso fine lavori torna comunque verso 1: se l’opera finisce in ritardo, a lavori chiusi vale esattamente 1, perché l’EV raggiunge il budget. Non dice se il percorso critico è in ritardo: quello lo dice il programma lavori. Le basi di varianze e indici sono nell’articolo sull’Earned Value Management.
Prima delle formule: l’EV non è il SAL
Qui si decide se tutto quello che segue vale qualcosa.
L’EV è il budget del lavoro eseguito. Non è l’importo del SAL. Il SAL misura il lavoro ai prezzi del contratto con il committente, con dentro margine e ribasso, non ai costi del tuo budget: può contenere materiali a piè d’opera o rate e milestone che non seguono l’avanzamento reale, e lasciare fuori lavorazioni eseguite ma non ancora contabilizzate. Il fatturato si allontana ancora di più, perché comprende anche gli anticipi. Se al posto dell’EV entra il SAL o il fatturato, il CPI misura quanto stai fatturando, non quanto stai producendo.
Lo stesso vale per l’AC, e qui entra la contabilità passiva. Il costo del periodo deve comprendere i lavori dei subappaltatori già eseguiti ma non ancora fatturati: in contabilità generale, le fatture da ricevere. Se l’AC prende solo le fatture arrivate, il CPI esce migliore di com’è, e ogni previsione costruita sopra parte già storta.
Conti giusti su dati sbagliati restano sbagliati. Ne ho scritto più a fondo in Dati reali, non numeri a caso.
EAC: quattro previsioni, quattro ipotesi
L’Estimate at Completion è il costo previsto a fine lavori. Una formula unica non esiste: lo Standard for Earned Value Management del PMI ne indica quattro, le stesse della Tabella 5-1 del PMBOK Guide, ottava edizione, e ciascuna corrisponde a un’ipotesi diversa sul lavoro che resta.
| Ipotesi sul lavoro che resta | Formula | EAC | ETC | VAC |
|---|---|---|---|---|
| Costerà quanto previsto dal budget (efficienza 1) | AC + (BAC − EV) | 10,60 | 6,40 | −0,60 |
| Continuerà al CPI di oggi | BAC / CPI | 11,67 | 7,47 | −1,67 |
| Pesano sia i costi sia i tempi | AC + (BAC − EV) / (CPI × SPI) | 12,50 | 8,30 | −2,50 |
| Il piano iniziale non vale più | AC + ETC ricalcolato dal basso | — | — | — |
Valori in milioni di euro. ETC = EAC − AC è quanto resta da spendere. VAC = BAC − EAC è lo scostamento a fine lavori: negativo significa sforamento.
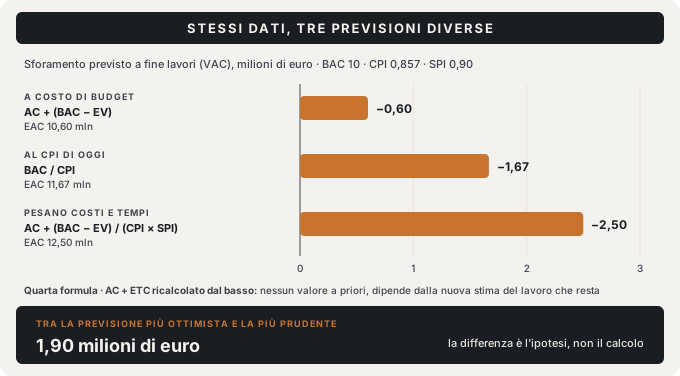
Stessi dati, quasi due milioni tra la previsione più ottimista e la più prudente. A cambiare è solo l’ipotesi, ed è quella che va scritta accanto al numero.
Qualche criterio per scegliere:
- AC + (BAC − EV) regge solo se lo scostamento accumulato è un episodio che non si ripeterà, e si sa dire quale. Senza una causa chiusa è la formula che rassicura senza motivo.
- BAC / CPI è la previsione “se nulla cambia”. Onesta come punto di partenza, ma non tiene conto che una commessa in ritardo costa di più anche solo perché dura di più.
- CPI × SPI entra in gioco quando si è anche in ritardo, come qui con SPI 0,90, e il ritardo peserà sul costo del lavoro che resta, perché la commessa durerà di più o perché recuperare costa. Non calcola quei costi, li approssima con un indice: su questo caso vale 830 mila euro in più di BAC / CPI.
- Il ricalcolo dal basso serve quando le condizioni sono cambiate davvero: una variante che cambia il perimetro, un metodo costruttivo diverso, una fase di lavoro che non somiglia a quelle già fatte. È il più faticoso e, in quei casi, l’unico serio.
TCPI: l’efficienza che serve da domani
Il TCPI risponde a una domanda sola: a quale efficienza bisogna lavorare sul lavoro che resta per chiudere comunque a budget?
TCPI = (BAC − EV) / (BAC − AC) = (10 − 3,6) / (10 − 4,2) = 1,10
Cioè: il lavoro che resta da fare, diviso i soldi che restano.
Abbiamo lavorato a 0,857. Per chiudere a 10 milioni bisogna lavorare a 1,10 su tutto il resto, oltre il 28% meglio della nostra media da inizio commessa. Non è impossibile, ma è una promessa, e va sostenuta con qualcosa.
Il TCPI ha una seconda versione, e confondere le due è un errore da non fare, anche all’esame. Di base si calcola su BAC. Quando diventa evidente che il BAC non è più raggiungibile, si considera l’EAC previsto e, una volta approvato, l’EAC può prendere il posto del BAC:
TCPI = (BAC − EV) / (EAC − AC)
Il numeratore non cambia: il lavoro che resta si valorizza sempre a budget. Le due versioni, con questa regola di passaggio, sono nel PMBOK Guide, ottava edizione (Figura 5-24 e Tabella 5-1).
La verifica che smaschera le stime irrealistiche
Circola un’idea sbagliata: che calcolare il TCPI sul proprio EAC riveli qualcosa di per sé. Se l’EAC l’hai ricavato con BAC / CPI, il TCPI su quell’EAC torna identico al CPI. Sempre. È algebra, non una scoperta: la formula ti restituisce l’ipotesi che ci hai messo dentro. Con AC + (BAC − EV) torna sempre 1,00, con la formula CPI × SPI torna sempre il loro prodotto.
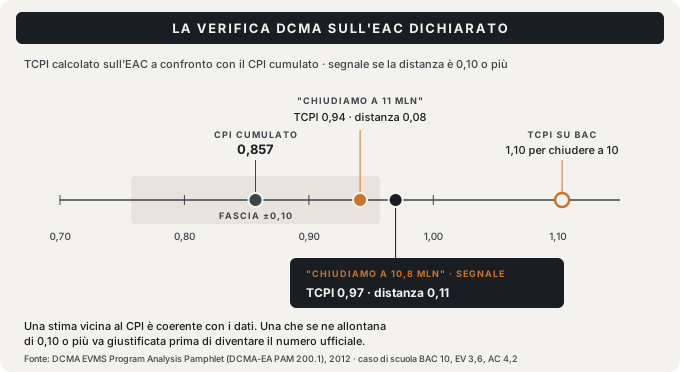
La verifica diventa utile quando l’EAC non esce da una formula ma da una stima: il numero che il team porta in riunione, “chiudiamo a 11”. È così che la usa il DCMA (Defense Contract Management Agency), l’agenzia del Dipartimento della Difesa statunitense che amministra i contratti dei fornitori della Difesa e, tra i suoi compiti, ne verifica i sistemi di Earned Value. Nella sua guida di analisi (EVMS Program Analysis Pamphlet, 2012) confronta il CPI cumulato con il TCPI calcolato sull’EAC dichiarato dal fornitore: se la differenza, in valore assoluto, è di 0,10 o più, l’EAC va segnalato e approfondito, perché potrebbe essere troppo ottimista, troppo pessimista o non aggiornato. Non è la prova di un errore: il lavoro che resta può essere davvero diverso da quello già fatto. Il controllo è più utile tra il 15% e il 95% di avanzamento.
Sul nostro caso, al 36%:
- “Chiudiamo a 11 milioni”: TCPI sull’EAC 0,94, distanza dal CPI 0,08. Sotto soglia, ma sta comunque promettendo un’efficienza circa del 10% migliore di quella avuta finora.
- “Chiudiamo a 10,8 milioni”: TCPI 0,97, distanza 0,11. Segnale. La stima presuppone un miglioramento che i dati non mostrano, e va giustificata prima di diventare il numero ufficiale.
Quando un TCPI sopra 1 regge
Quasi mai regge su “da domani lavoreremo meglio”. Regge su fatti che si possono verificare già oggi. Tre esempi.
Spese di avvio già sostenute. Allestimento del cantiere, montaggio di gru e ponteggi: pesano sui primi mesi, quando il lavoro prodotto è ancora poco. Il nostro 0,857 le contiene, il lavoro che resta non le pagherà una seconda volta. Con un’eccezione: se il budget prevede per l’installazione del cantiere una voce a sé, con il suo avanzamento, quei costi hanno già prodotto il loro valore e non spiegano niente.
Lavoro che resta già affidato a prezzo chiuso. Se una parte è già in subappalto a corpo sotto il budget, lì il risparmio è firmato, salvo varianti, riserve del subappaltatore e revisione prezzi dove prevista. Vale anche al contrario: se il prezzo firmato è sopra il budget, quella perdita è già scritta, come minimo, e tutto il lavoro non ancora impegnato dovrà rendere più di quanto dica il TCPI.
Costi che oggi pesano solo su di noi. Una variante ordinata per iscritto, già eseguita e non ancora prezzata, ha il costo nell’AC e il valore non ancora nell’EV: quando il prezzo viene riconosciuto, budget e valore crescono insieme e il CPI sale. Un riaddebito notificato a un subappaltatore funziona in un altro modo: se viene accettato e recuperato, di solito in compensazione sui pagamenti successivi, quel costo esce dal nostro AC. In tutti e due i casi il CPI migliora senza che nessuno abbia lavorato diversamente, ma solo se il riconoscimento arriva, e per la parte che viene riconosciuta.
Se non si sa indicare nessuno di questi fatti, quel 1,10 non è un obiettivo. È il numero dello sforamento, scritto al contrario.
In quale riunione si porta
Il TCPI va portato presto, e va portato nella riunione interna.
In un verbale di riunione con la committenza, una previsione di sforamento calcolata sulla propria produttività può diventare una dichiarazione contro il proprio interesse. Un verbale di riunione non è una riserva. E la riserva non la rende innocua: la previsione continua a dire che lo sforamento dipende dalla tua efficienza, non dagli eventi che hai contestato. I diritti si tutelano con gli atti previsti dal contratto, nei termini: come si costruiscono è spiegato nella guida operativa ai claim.
Interna, però, non vuol dire riservata: in un contenzioso anche report e slide interni possono finire tra i documenti da produrre. Per questo, anche in riunione interna, conviene tenere separato lo scostamento che viene da eventi contestati da quello di produttività. È più corretto, e regge anche se un giorno quel report lo legge un arbitro.
Due precisazioni. Nei contratti a costo rimborsabile o a costo obiettivo, condividere la previsione con il committente di norma è previsto dal contratto, e tacerla diventa il problema: anche lì, con le cause separate. E in qualunque contratto, report di avanzamento, aggiornamenti del programma e preavvisi richiesti vanno fatti nei modi e nei tempi previsti. Tenere interno il TCPI non vuol dire tacere un ritardo che il contratto obbliga a segnalare.
La slide dimostra quando sapevi. La riserva, se arriva nei termini, dimostra che hai reagito.
Nel tuo ultimo report di avanzamento, l’EAC diceva su quale ipotesi era costruito? E il TCPI c’era?
Una mail al mese, non una al giorno
Gli articoli del mese, più letture, blog e podcast che vale la pena seguire. Niente spam, disiscrizione con un clic.
Iscrivendoti accetti la privacy policy.
Condividi l'articolo
Leggi anche
Earned Value Management: come capire davvero se il progetto è in pista →
PV, EV, AC, CPI, SPI — non è teoria da libro. È lo strumento che ti dice la verità su tempi e costi quando tutti ti dicono che va tutto bene.
Project Control & Costi27 luglio 2026Cost variance negativa: cosa ti sta dicendo quel segno meno →
La risposta alla domanda d'esame sulla CV negativa, con le altre tre opzioni smontate una a una — e cosa fai il giorno dopo che la vedi in un report.
Project Control & Costi6 luglio 2026Earned Value all'esame PMI: le domande che sbagliano tutti →
Cost variance negativa, CPI sotto 1, formule EAC e TCPI: le domande d'esame PMI sull'Earned Value, spiegate col ragionamento invece che a memoria.